会社設立日と決算月の関係は?設立月から最初の期末を読み違えないために
この記事で扱う日付
- 設立日(会社成立の年月日)原則は設立登記申請の受付日。休日指定の特例では指定した休日。登記簿の「会社成立の年月日」欄
- 決算日事業年度の末日
- 登記完了日登記官の処理が終わった日。会社成立の日とは区別する
- 事業開始日実際に事業を始めた日
会社概要の設立月と決算月を見て、最初の事業年度がいつからいつまでか迷った方へ。会社設立日は本店所在地での設立登記により会社が成立した日で、通常は申請の受付日、休日指定の要件を満たすときは指定した休日です。登記完了日や営業開始日とは区別します。2026年(令和8年)10月12日時点の公式資料を使い、日付の読み方を確認します。
設立月・決算月・決算日は、違う情報を省略して表す言葉
「9月設立、3月決算」と会社概要に書かれていても、それだけで最初の事業年度の範囲を確定することはできません。設立月は会社が成立した年月のうち月に注目した表現、決算月は会計期間の終わりが属する月を表す言い方です。どちらにも、具体的な年月日へ戻すための情報が必要です。
- 会社設立日
- 会社が成立した具体的な年月日。初年度の起点を読む情報。
- 決算月
- 会計期間の終わりが属する月。月名だけでは特定の期末の年は分からない。
- 最初の決算日・期末
- 初年度の終点となる年月日。日と年を含めて確認する。
例えば「3月決算」を見て3月31日を想像することはあっても、月名だけから自分の会社の具体的な期末日を確定しないでください。このページの数値例では、各表で「期末を3月31日とする」と明示した場合に限って、その日付を使います。月末以外の定めがないかも含め、実際の会計期間を確かめます。
法人税法13条の事業年度は、法令や定款等で定める会計期間などによって扱われます。会社設立日の月と同じ月に決算しなければならない、設立した月の前月が自動的に決算月になる、という読み方をする規定ではありません。会社設立日と会計期間の定めを別々の情報として見る必要があります。
他社の情報を読むときにも、分からない日付を補ってしまわないようにします。企業サイトで現在の決算月だけが分かったとしても、設立当初の最初の期末まで確認できたとは限りません。初年度の情報が必要なのか、現在の会計期間を知りたいのかで、確認する資料が違います。
この記事は、会計期間や決算月の選び方の手続きではなく、会社設立日から期間を読み取るための整理です。定款の書き方や変更の進め方は「登記・定款」「会社設立後の手続き」の領域に分け、ここでは日付の意味と組合せを扱います。
確認2026.10.12出典:法人税法(第13条 事業年度の意義)(e-Gov法令検索)
最初の期末は「何月何日」だけでなく、何年かまで確認する
新設会社の最初の事業年度は、国税庁の法人税基本通達1-2-1では設立の日から始まるとされています。起点の会社設立日が分かったら、次に確認するのは最初の期末です。「3月31日」とだけ書くと、設立した年の3月31日なのか、翌年なのかが見えません。必ず年を付けた終点に直します。
| 比較用の会社設立日 | 確認した最初の期末 | 初年度として読む範囲 |
|---|---|---|
| 2027年3月15日 | 2027年3月31日 | 同じ年の3月15日〜3月31日 |
| 2027年4月15日 | 2028年3月31日 | 翌年3月末まで |
| 2027年10月15日 | 2028年3月31日 | 秋から翌年3月末まで |
三例とも、表の条件では決算日を3月31日としています。しかし、成立した年月日が違うため、最初の期末までの範囲は同じになりません。「3月決算」という共通点だけを見て、どの会社の初年度も4月1日から翌年3月31日だと置き換えることはできません。
特に秋や年末に会社設立日がある場合、最初の期末に翌年の日付が入っても、それだけで長すぎる期間というわけではありません。反対に、同じ年の期末だから必ず適切とも判断できません。年が同じか違うかは期間を読む手掛かりであり、定めの内容を確認する代わりにはならない点に注意します。
資料に「設立から最初の3月末まで」と書かれていた場合も、設立日の年を確かめてから具体的な期末へ読み替えます。日付が既に確認できているなら、元の表現と年月日の両方を残すと、読み違いがないかを他の人が確認できます。曖昧なまま期間の月数だけを先に記録しないようにします。
確認2026.10.14出典:法人税基本通達 第2節 事業年度(1-2-1 設立第1回事業年度の開始の日)(国税庁)
設立月と決算月が同じなら、年のない表示で判断しない
設立月と決算月が同じだと、初年度も丸一年になると考えてしまうことがあります。けれども、月の名前が同じという情報だけでは足りません。先ほどの表のように2027年3月15日成立、最初の期末が同年3月31日と確認されているなら、その年の3月中の期間を見ています。翌年までの期間へ自動的に延ばす読み方はできません。
逆に、資料の期末欄に翌年の同じ月が書かれている場合には、実際の期間がどうなるかを確認する必要があります。単に一年後だから問題ないとして処理するのではなく、会計期間の定めや税務上の扱いを確かめます。設立の日と期末の日の組合せによっては一年を超える期間になるため、月名だけでは読み切れません。
法人税法13条では、同条でいう会計期間等が一年を超える場合は、開始の日以後一年ごとに区分する旨が定められています。これは、長い期間を書けばそのまま一つの税務上の事業年度になるという理解を避けるための確認点です。定款をどう作ればよいか、個別の期間が適切かという結論をこの説明だけで出すものではありません。
会社設立日を決める相談で「設立した月と決算月は同じです」とだけ伝えた場合、相手が初年度を別の長さで想定しているかもしれません。成立の候補と最初の期末を一本の線で結び、両端に年月日を置いてみてください。年の違いを表に出すだけでも、確認すべき点が見つけやすくなります。
すでに成立した会社の資料を読む場合は、都合のよいほうの年を選んで補いません。元資料に最初の期末の年がないなら、未確認として保留します。会社設立日が確定していることと、初年度の終点まで把握できていることは別です。
確認2026.10.12出典:法人税法(第13条 事業年度の意義)(e-Gov法令検索)
毎年の会計期間の始まりを、設立前の初年度へ当てはめない
毎年4月1日から翌年3月31日までを会計期間とする会社が、ある年の10月15日に新しく成立したとします。この例で最初の期末が翌年3月31日と確認できているなら、初年度の起点は10月15日です。毎年の通常の始まりが4月1日だからといって、その年の4月1日まで会社設立日を遡らせることにはなりません。
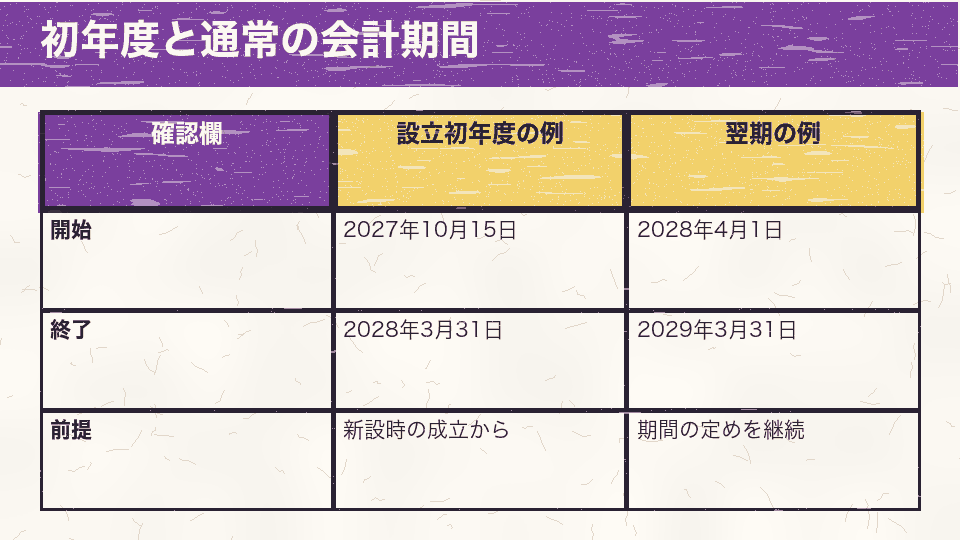
この表は、毎年の会計期間の定めを変更せず、ほかに事業年度を区切る事情がない通常の例です。初年度と翌期の始まりを同じ日付にそろえるための表ではありません。設立初年度だけ途中から始まることがある、という読み方を示しています。資料の年度名が同じでも、実際に対象となる期間が同じとは限らないのです。
会社設立前に事業の準備をしていたからといって、その準備を始めた日を当然に法人の最初の事業年度の開始日と置き換えないでください。設立前後の費用をどう扱うかは税務・会計の別の論点です。ここで見るのは、成立した会社の事業年度という期間の起点です。
会社概要に「2027年度」とだけ書かれた資料がある場合も、4月から翌年3月までと決めつけないようにします。その資料が年度をどのように名付けているかを確認し、対象期間の年月日を見ます。会社設立日や最初の期末が知りたい場面では、年度のラベルよりも実際の始まりと終わりを優先して読んでください。
期間そのものをさらに確認する際は設立日から見た初年度の長さを参照できます。決算月を変える手続きや経理処理の説明は、日付の読み方と分けて調べましょう。
確認2026.10.14出典:法人税基本通達 第2節 事業年度(1-2-1 設立第1回事業年度の開始の日)(国税庁)
登記完了や営業開始が遅くても、起点を自動的に動かさない
会社設立日の後に登記が完了し、営業はさらにその後から始める予定という場合があります。そこで「まだ営業していなかったから初年度は営業開始から」と考えると、期間の起点を取り違えます。会社設立日、登記完了日、営業開始日という別々の出来事を並べて確認します。
登記完了予定日は処理の見通しです。初年度を読むための会社設立日として、その予定の日付を代わりに使わないでください。
大阪法務局の案内でも、申請状況や不備などにより登記完了が予定より後になることがあるとされています。完了の見通しが動いた場合、資料を利用する予定の確認は必要ですが、その変更だけから会社設立日も動いたと扱うわけではありません。実際の成立の日は、登記記録などの根拠で確かめます。
例えば、9月に成立し10月から営業を始めたという説明と、10月に成立したという説明では、初年度を読むときの起点が異なります。「営業開始」の欄だけを参照して会社設立日を記入すると、この違いを失います。書類や社内資料にある欄の名前を省かず、どの出来事の日付を見ているか確認します。
休日指定を使っている場合には、申請の受付日と会社設立日が異なることもあります。登記に関わる日付だからすべて同じ、とまとめないようにします。休日指定の条件は休日を成立の日にする取扱いで、受付と完了の区別は登記申請日と登記完了日で確認できます。
初年度の起点に疑問があるときは、資料の会社設立日が何を指しているのかを先に確かめます。税務上の期間の判断が必要な場合には、成立の日が分かる資料と会計期間の定めをそろえて税理士へ確認してください。
確認2026.10.12出典:大阪法務局 登記完了予定日(大阪法務局)
設立月と決算月を入力する計算ツールは、前提を確かめて使う
設立月と決算月を入力すると期間が表示されるツールは便利ですが、月だけを入力する画面には何らかの補い方が含まれます。例えば設立日を1日と仮定する、期末を月末とするなどです。自社の会社設立日が月の途中なら、その仮定が実際の期間と一致するかを確認しなければなりません。
| 入力や表示 | 確かめる前提 |
|---|---|
| 設立年月のみ入力 | 設立の日を何日として扱っているか |
| 決算月のみ入力 | 期末の日と年をどう補っているか |
| 第1期と表示 | 設立当初の期間まで確認した結果か |
| 現在の期間を表示 | 初年度の期間と混ぜていないか |
表示が自分の想定と違う場合、まず入力した情報と前提を読み直します。数字が出ているから正しいと採用するのでも、自分の感覚に合わせて結果を書き換えるのでもなく、会社設立日と最初の期末の具体的な年月日へ戻ります。会計期間の定めに照らした確認が必要です。
他社の決算月を調べるための画面から、設立初年度も推定したい場合には、現在の情報と過去の情報の違いにも注意します。決算月だけを使った計算では、設立当初の定めを読んだことにはなりません。必要な情報の時点が合っているか、確認した資料の対象期間を見直してください。
ツールの使い方そのものを覚えるよりも、何の年月日を計算へ渡したかを残すことが役立ちます。会社設立日を登記完了日と取り違えて入力していたなら、計算機の処理が正しくても知りたかった期間とは違います。入力元の欄名と出典を短く添えておくと、後で原因を確かめられます。
確認2026.10.12出典:法人税法(第13条 事業年度の意義)(e-Gov法令検索)
確認メモには、成立の日・最初の期末・通常の会計期間を分けて残す
相談や社内確認に使うメモには、会社設立日と最初の期末、それ以降に想定する通常の会計期間を別々に書きます。これに確認した資料や日付を添えます。月の組合せだけを保存するより、どの事実に基づいて初年度を読んだのかが伝わりやすくなります。
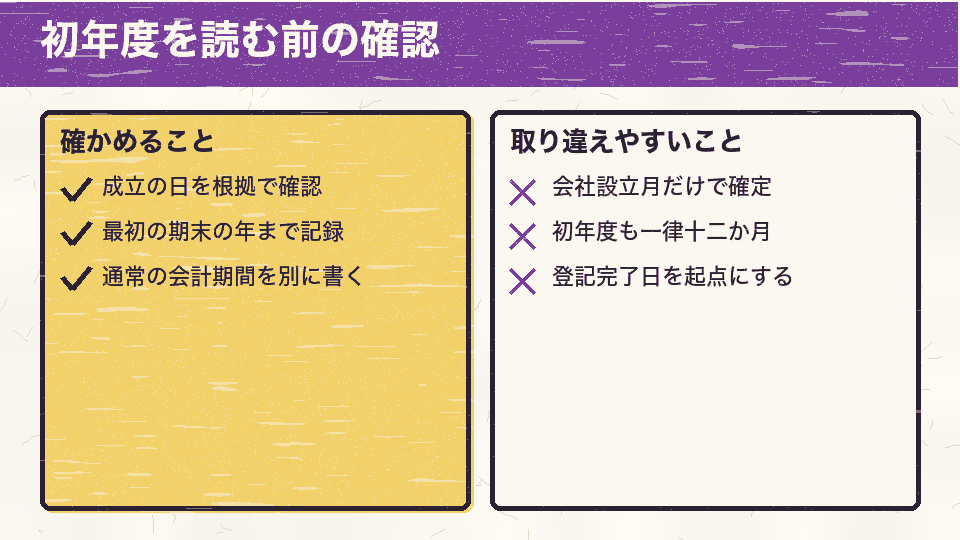
まだ設立前なら会社設立日の候補と、確認した会計期間の案を組にして残します。設立後なら、候補ではなく成立の日を示す根拠に照らします。同じ表を使う場合でも、予定と確認済みの情報が見分けられるようにしてください。日付が確定していない欄を推測で埋める必要はありません。
設立月と決算月が分かれば、第1期の月数まで確定できますか。
具体的な設立の日と最初の期末を確かめる必要があります。月数を使う制度の判定では、さらにその制度の数え方を確認します。
初年度が短いと分かったら、設立日を変えるべきですか。
期間の長短だけで設立日の変更を勧めることはできません。まだ候補を検討中か、すでに成立しているかも別の条件です。まず確認した期間と事情を専門家へ伝えて相談します。
消費税の検討へつなげる場合にも、初年度の月数だけを独立させず、特定期間などの判定条件と分けて確認します。会社設立日と決算月の関係が読めることは、個別の納税義務や税額を判定できたこととは別です。
確認2026.10.14出典:法人税基本通達 第2節 事業年度(1-2-1 設立第1回事業年度の開始の日)(国税庁)
まとめ|設立月と決算月は、初年度の両端の年月日へ戻して読む
会社設立日と決算月の関係を読むときは、成立した年月日と最初の期末の年月日をそろえます。設立月と決算月の名前が同じか違うかだけでは、初年度の範囲は分かりません。期末の年を省かず、会計期間の定めと照らして確認します。
毎年の通常の会計期間が分かっていても、その始まりを設立前まで遡って初年度に当てはめないようにします。新設会社の初年度の起点は設立の日です。登記完了や営業開始の日が別にある場合も、何の日付を参照しているかを明記します。
月だけを入力する計算ツールや、現在の会社概要の決算月を使う場合には、補われている前提や情報の時点を確かめます。会社設立日、最初の期末、通常の会計期間を分けて残すことで、必要な期間を過不足なく説明できるようになります。
確認2026.10.12出典:法人税法(第13条 事業年度の意義)(e-Gov法令検索)
設立日を決める前に
手元の情報が月だけなら、成立の日と最初の期末を確認する欄を追加してみてください。年まで入った二つの日付がそろうと、初年度について何が分かり、どこをまだ確認すべきかを説明できます。
この記事は、日付を決める・確かめる役に立ちましたか
ありがとうございます。押したことはこの端末にだけ記録しました。