会社設立日と決算日|決算月・決算期・期首日から、初年度の長さと消費税の最初の2期を読む
この記事で扱う日付
- 設立日(会社成立の年月日)原則は設立登記申請の受付日。休日指定の特例では指定した休日。登記簿の「会社成立の年月日」欄
- 決算日(事業年度の末日)
- 期首日
- 特定期間の末日
この記事は、こんな方に向けて書いています
これから会社をつくる方で、決算月をいつにするか、会社設立日とどう組み合わせるかを考えている方に向けたページです。設立したばかりで「第1期はいつまでか」「消費税の最初の2期はどこで区切れるのか」を確かめたい方にも役立ちます。会社は本店の所在地で設立の登記をした時に成立するため、会社設立日は原則として法務局が設立登記の申請を受け付けた日です(2026年2月2日からの休日指定の特例を使った会社は、指定した休日)。この日付が第1期の初日になります。法令と国税庁の案内は2026年(令和8年)10月17日に原文を開いて確かめました。
会社設立日と決算日|第1期は設立日に始まり、定めた決算日に終わる
会社の最初の事業年度、いわゆる第1期は、会社設立日から始まります。国税庁の法人税基本通達1-2-1には「法人の設立後最初の事業年度の開始の日は、法人の設立の日による」とあり、設立の登記で成立する法人の設立の日は「設立の登記をした日」と書かれています。登記簿の「会社成立の年月日」が、そのまま第1期の初日になるということです。
一方、第1期の終わりは、定款などで定めた決算日です。毎年3月31日を決算日にする会社なら、第1期は会社設立日から最初に来る3月31日まで続きます。始点は登記で決まり、終点は自分で決める。この組み合わせが、会社設立日と決算日の関係のいちばん基本の形です。
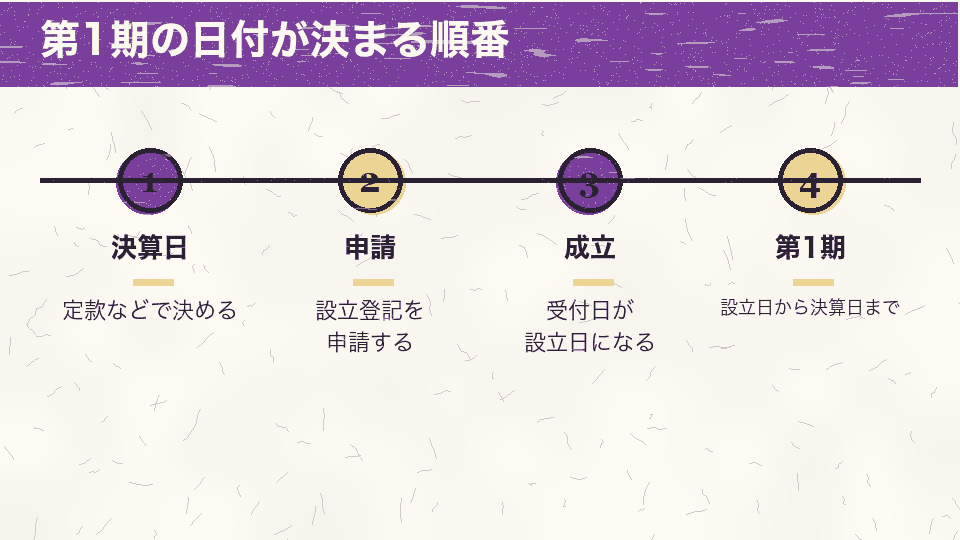
よく見かける誤解は、登記が完了した日や、営業を始めた日を第1期の初日にしてしまうことです。登記完了日は法務局の処理が終わった日で、開業日は事業を始めた日です。どちらも会社設立日とは別の日付なので、決算期の計算には使いません。
もう一つ、定款に書いた決算日は「毎年何月何日」という形をしていて、年が書かれていません。そのため、会社設立日が決算日の近くに来ると、最初の期末が今年なのか来年なのかを取り違えることがあります。設立月と決算月から最初の期末を年まで読み取る方法は会社設立日と決算月から最初の期末を読む記事で、例を並べて確かめています。
確認2026.10.14出典:法人税基本通達 第2節 事業年度(1-2-1 設立第1回事業年度の開始の日)(国税庁)
会社設立日と決算月|決算日の直前・直後で、最初の期末の年が変わる
決算月を3月に決めた会社を例にとります。会社設立日が2027年3月20日なら、第1期は2027年3月31日に終わり、わずか12日間です。設立が数日遅れて4月1日になれば、第1期は2028年3月31日まで続きます。決算日の前か後かで、最初の期末は丸一年ずれます。
| 会社設立日 | 決算日 | 最初の期末 | 第1期の長さ |
|---|---|---|---|
| 2027年3月20日 | 3月31日 | 2027年3月31日 | 12日間 |
| 2027年4月1日 | 3月31日 | 2028年3月31日 | 1年 |
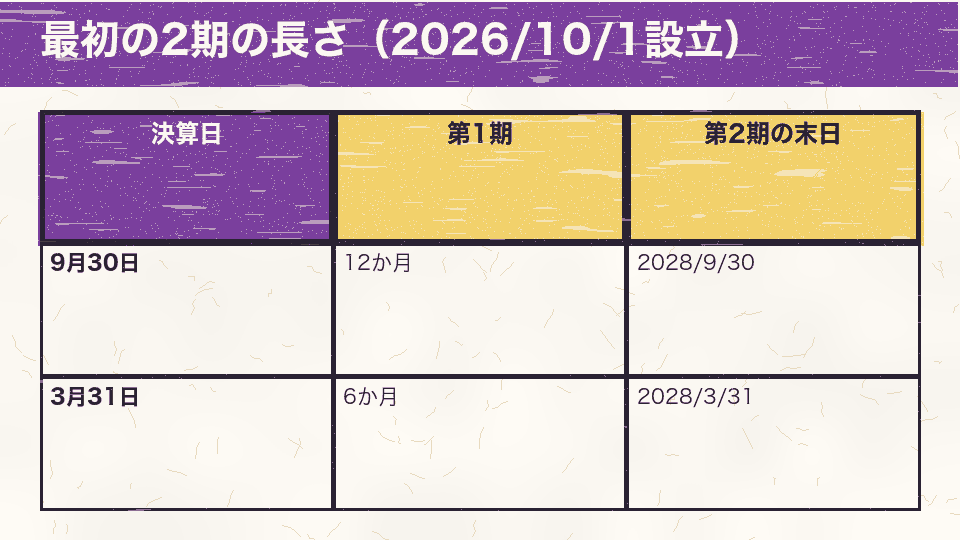
| 2026年10月1日 | 9月30日 | 2027年9月30日 | 1年 |
| 2026年10月1日 | 3月31日 | 2027年3月31日 | 6か月 |
法人税法第13条は、事業年度を「法人の財産及び損益の計算の単位となる期間」で、定款などに定めるものと説明しています。決算月は会社が選べますが、選んだ決算月と会社設立日の組み合わせで第1期の長さが自動的に決まる、という順番は変わりません。
短い第1期が必ず損だとか、長い第1期が必ず得だとかは、日付だけでは決まりません。第1期が短ければ最初の決算はすぐ来ますし、長ければ最初の決算までの準備期間が伸びます。どちらが合うかは事業の事情によります。
決算日の直前と直後の二案を並べたときに何がずれるのかは、決算日の直前・直後に設立する二案を比べる記事で、候補日ごとに確かめています。決算月の候補そのものを選ぶ考え方は、会社設立日の決め方のカテゴリーとあわせて読んでください。
確認2026.10.12出典:法人税法(第13条 事業年度の意義)(e-Gov法令検索)
会社設立日と決算期|初年度は何か月か、1年を超えられない理由
第1期をできるだけ長くしたい、という相談はよくあります。ただし、初年度の長さには上限があります。会社計算規則第59条第2項は、計算書類の作成に係る期間を、前事業年度がない場合は「成立の日」から事業年度の末日までとし、その期間は「一年…を超えることができない」と定めています。
つまり、会社設立日から数えて1年を超える日を最初の決算日にすることはできません。月の初日に設立した会社なら、設立月の前月末を決算日にすると第1期がちょうど1年になります。2026年10月1日に設立して9月30日を決算日にすれば、第1期は2027年9月30日までの365日です。
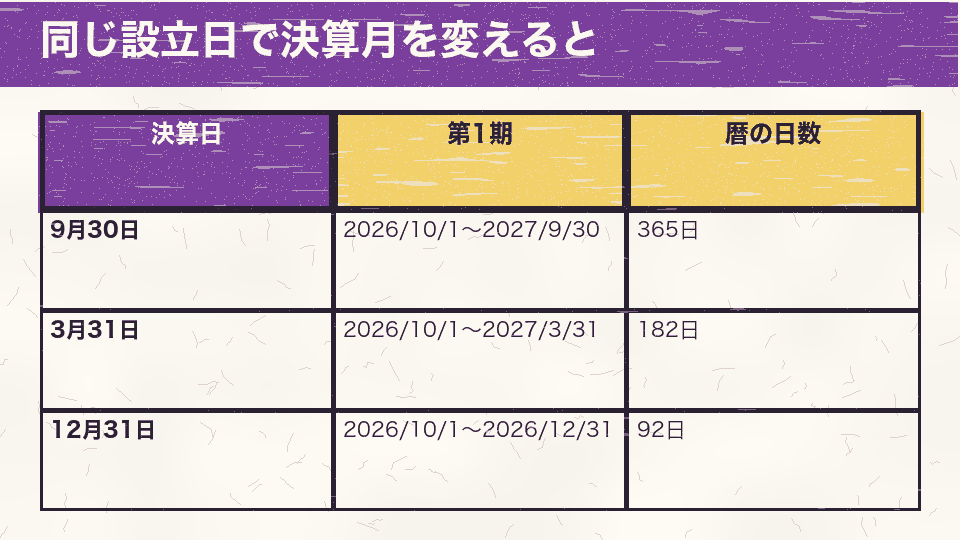
月の途中で設立した会社では、月数の数え方に注意が要ります。2026年10月15日に設立して9月決算にすると、第1期は2027年9月30日までの351日で、「11か月と半月」です。12か月と書くと事実とずれますし、税や手続きの場面では、月数を数える規則が制度ごとに決まっていることがあります。
たとえば法人住民税の均等割は、事務所を置いていた月数で税額を按分する仕組みです。広島市のよくある質問では、月数は「暦に従って計算し、1月に満たないときは1月とし、1月に満たない端数を生じたときは切り捨て」と案内されています(2026年10月17日確認)。自治体ごとに定めがあるので、本店のある自治体の案内で確かめてください。
初年度の長さを「月の数」「暦の日数」「制度上の期間」に分けて読む方法は、会社設立日から初年度の期間を数える記事にまとめました。
確認2026.10.17出典:会社計算規則(第59条第2項 計算書類の作成に係る期間)(e-Gov法令検索)
会社設立日と期首日|第1期の期首は会社成立の年月日になる
期首日は、事業年度が始まる日のことです。第2期以降の期首は前の期の決算日の翌日ですが、第1期の期首だけは会社設立日です。会社法第435条第1項が、株式会社は「その成立の日における貸借対照表」を作らなければならないとしているのも、成立の日が会計の出発点だからです。
「期首日を4月1日にしたい」という希望は昔からありました。法務省が2026年1月21日に出した通達(法務省民商第9号)には、会社成立の年月日について「設立当初から事業年度の開始日を4月1日にすることなどを目的として」、休日でも成立の年月日にできるようにしてほしいという要望が多数寄せられてきた、と書かれています。
4月1日が休日の年
2028年(令和10年)4月1日は土曜日です。2026年2月2日から始まった休日指定の特例を使えば、直前の開庁日に申請して、4月1日を会社設立日(=第1期の期首日)にする道があります。要件と書き方は申請前に法務省の案内で確かめてください。
休日指定の特例は、指定したい休日の直前の開庁日に申請が受け付けられる必要があります。指定登記日を申請書に書き、登記すべき事項の会社成立の年月日にその日付を記載する、という書き方も決まっています。1月1日を期首日にしたい場合も同じ考え方で、年末年始の閉庁日との関係は会社設立日 休日と会社設立日 1日のカテゴリーで詳しく扱っています。
なお、「期首日」と「開業日」は混ざりやすい言葉です。期首日は会計の区切りで、開業日は事業を始めた日です。開業日を期首日にずらすことはできないので、事業を始める日との関係は会社設立日と開業日のカテゴリーで確かめてください。
2期目以降の期首日や、開業日との違いは、期首日と設立日・開業日の記事で扱っています。
確認2026.10.17出典:商業登記規則等の一部を改正する省令の施行に伴う商業・法人登記事務の取扱いについて(通達)令和8年1月21日 法務省民商第9号(法務省)
会社設立日と会計年度|何年目と第何期を読み分ける
会計年度(事業年度)には「第1期」「第2期」と番号が振られます。会社法第435条第2項は、株式会社が「各事業年度に係る計算書類」を作ると定めており、期の番号はこの区切りごとに一つずつ進みます。会社設立日から何年たったかを数える数字とは、別のものです。
短い第1期があると、この二つの数字はすぐにずれます。2026年10月1日に設立して3月決算にした会社は、2027年4月1日に第2期に入ります。設立から半年しかたっていないのに「第2期」です。逆に、同じ日に設立して9月決算にした会社は、2027年10月1日まで第1期が続きます。
- 設立からの年数
- 会社設立日(会社成立の年月日)から数える
- 第何期
- 事業年度の区切りの番号。決算日の翌日に一つ進む
- 会計年度
- 財産と損益を計算する単位の期間。会社では事業年度とほぼ同じ意味で使う
- 期首・期末
- それぞれの事業年度の初日と決算日
「創業何年」「設立何周年」という言い方は会社設立日から数え、「第何期の決算」という言い方は事業年度から数えます。会社案内や取引先への書類で両方を並べるときは、どちらの数え方なのかを添えておくと、読む側が迷いません。
第何期と経過年数のずれを、短い初年度から第2期への流れで確かめるには会社設立日から何年目と第何期の違いを読む記事が役に立ちます。
確認2026.10.17出典:会社法(第435条 計算書類等の作成及び保存)(e-Gov法令検索)
会社設立日と決算書|決算期は登記簿ではなく定款と決算書で確かめる
既にある会社の決算日を知りたいとき、登記簿を見れば分かると思うかもしれません。ところが、法務省が公開している登記事項証明書の記載例を見ると、「会社成立の年月日」の欄はあっても、事業年度や決算期の欄はありません(2026年10月17日確認)。会社設立日は登記で確かめ、決算日は別の資料で確かめる、という分担になります。
決算日を確かめる資料は、まず定款です。事業年度を定款に書いている会社では「当会社の事業年度は、毎年4月1日から翌年3月31日までの年1期とする」のような条文があります。次に決算書です。貸借対照表や損益計算書には、対象の期間や基準日が書かれているのが普通です。
登記簿で分かる日付
- 会社成立の年月日
- 変更や移転の登記の日付
定款・決算書で分かる日付
- 事業年度の初日と末日(決算日)
- 第何期かと、その対象期間
第1期の決算書を見るときは、対象期間の初日が会社設立日と一致しているかを見てください。一致していなければ、どちらかの書き写しに誤りがあるか、開業日など別の日付が入り込んでいる可能性があります。会社成立の年月日を登記簿で確かめる手順は会社設立日の調べ方にまとめています。
決算月を後から変えた会社では、定款の条文と過去の決算書の期間が一致しないことがあります。変更の手続きや届出は設立後の手続きを扱う姉妹サイトのテーマなので、ここでは「いつ時点の定款か」を書類に添えて読むことだけを覚えておいてください。
決算書の表紙や注記から第何期・事業年度を読む手順は、決算書と決算期の記事にまとめました。
確認2026.10.12出典:登記事項証明書記載例(法務省)
会社設立日と消費税|免除の判定は最初の2期で、暦の2年ではない
会社設立日と決算日の組み合わせを考えるときに、消費税の話は避けて通れません。国税庁のタックスアンサーNo.6503(令和8年4月1日現在法令等、2026年10月17日確認)は、新たに設立された法人の「設立1期目および2期目については、基準期間がありませんので…原則として納税義務が免除されます」と説明しています。
ここで大切なのは「2年」ではなく「2期」と書かれていることです。第1期が6か月なら、最初の2期を合わせても1年半です。第1期が1年なら、2期で2年になります。会社設立日から暦の2年後を免除の終わりと読むと、決算日の置き方次第で大きく外れます。
確かめておきたいこと:「原則として」とあるとおり、免除されない場合があります。No.6503 では、それぞれの期首の資本金の額などが1,000万円以上の場合や、特定新規設立法人にあたる場合が挙げられ、適格請求書発行事業者の登録を受けている場合も免除されないとされています。
このページで扱うのは、どの期間が「最初の2期」にあたるのかを日付で読むところまでです。自社が免除の対象になるかどうかは、資本金や登録の有無などの条件が重なるため、断定せずに税理士や税務署へ確かめてください。最初の2期と暦の2年がどれだけ離れるかは消費税の最初の2期と暦の2年を読み分ける記事で、期間表をつくって確かめています。
確認2026.10.17出典:No.6503 基準期間がない法人の納税義務の免除の特例(国税庁)
特定期間の起点|第1期の初日から6か月と、7か月以下の第1期
第2期の消費税を考えるときにもう一つ出てくるのが「特定期間」です。消費税法第9条の2第4項は、法人の特定期間を、原則として「前事業年度開始の日以後六月の期間」と定めています。第2期から見た前事業年度は第1期なので、起点は第1期の初日、つまり会社設立日です。
ただし、同じ号のかっこ書きで、前事業年度が「七月以下であるもの」などの短期事業年度は除かれています。消費税法施行令第20条の5は、7か月以下の前事業年度のほか、6か月の期間の末日の翌日から前事業年度の終了の日までが2か月未満のものも、ここに含めています。第1期の長さによって、第2期に特定期間があるかどうかの読み方が変わるということです。
| 第1期(2026年設立) | 第1期の長さ | 第2期から見た特定期間 |
|---|---|---|
| 10/1〜2027/9/30 | 12か月 | 2026/10/1〜2027/3/31 |
| 10/15〜2027/9/30 | 11か月半 | 2026/10/15〜2027/3/31 |
| 10/1〜2027/3/31 | 6か月 | 短期事業年度にあたる |
月の途中で設立した会社では、6か月の末日の扱いにも決まりがあります。施行令第20条の6は、6か月の期間の末日が月末でなく、前事業年度の終了の日が月末である場合は、その末日の属する月の前月末までを6か月の期間とみなすとしています。2026年10月15日設立・9月決算の例で特定期間の末日が2027年3月31日になるのは、この規定によるものです。
国税庁のNo.6501も、特定期間は「前事業年度が1年未満である場合には、特定期間が異なる場合があります」と注記しています。どの期を判定するのかを先に決め、そこから前へ戻って日付を当てはめる手順は特定期間の起点を会社設立日から読む記事で詳しく扱いました。特定期間の課税売上高や給与等の額による判定は、数字を持って税理士に確認してください。
確認2026.10.17出典:消費税法(第9条の2 特定期間)・消費税法施行令(第20条の5 短期事業年度の範囲・第20条の6 六月の期間の特例)(e-Gov法令検索)
まとめ|会社設立日は動かせない始点、決算日は選べる終点
会社設立日と決算日の関係は、始点と終点の組み合わせとして読むと整理できます。始点の会社設立日は、設立登記の申請が受け付けられた日(休日指定の特例を使えばその休日)で、後から書き換えることはできません。終点の決算日は定款などで選べますが、第1期は会社設立日から1年を超えられません。
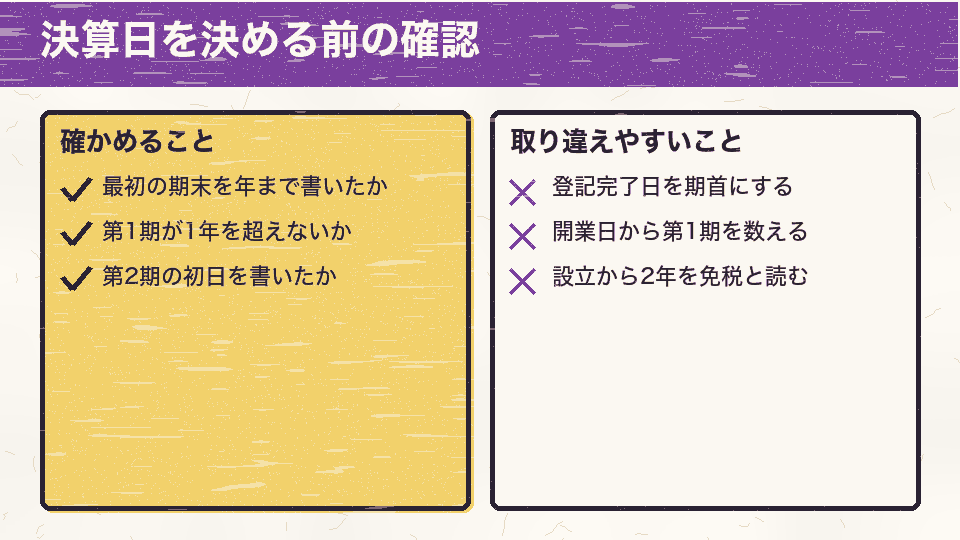
決算月・決算期・期首日・会計年度・決算書という言葉は、どれも同じ二つの日付のどこを指しているかの違いです。第1期の初日が会社設立日、末日が最初の決算日、第2期の初日がその翌日。この三つの日付を一行に書き出すだけで、初年度の月数も、第何期かも、消費税の最初の2期の範囲も読めるようになります。
消費税の免除や特定期間は、国税庁の案内(No.6501・No.6503、いずれも令和8年4月1日現在法令等)を2026年10月17日に確かめた内容で書いています。制度は改正されることがあるので、判断の前に最新の案内を開き直し、自社の条件は税理士や税務署に確かめてください。登記の日付そのものの決め方は会社設立日とはから順に読むと、全体の流れがつかめます。
確認2026.10.11出典:No.6501 納税義務の免除(国税庁)
日付と根拠を確かめる
決算日を選ぶ前に、紙を一枚用意して、会社設立日の候補・最初の決算日・第1期の月数・第2期の始まりを横一列に書いてみてください。候補を一つ動かすたびに、どの日付が連動して変わるのかが目で追えます。消費税の判定のように条件が重なる話は、その一枚を持って税理士や税務署に相談すると、話が早く進みます。決めた決算日は定款と決算書で毎年確かめられるので、登記簿の会社成立の年月日と並べて保管しておきましょう。