法人設立日と事業開始日|届出書の「設立年月日」と「事業開始(見込み)年月日」をどう書き分けるか
この記事で扱う日付
- 設立日(会社成立の年月日)原則は設立登記申請の受付日。休日指定の特例では指定した休日。登記簿の「会社成立の年月日」欄
- 事業開始日実際に事業を始めた日
- 登記申請日法務局が申請を受け付けた日
法人設立日と事業開始日は「決める人」が違う|登記の日付と活動の日付
「法人設立日 事業開始日」と並べて調べる方の多くは、二つが同じ日でなければいけないのか、ずらしてよいのかを知りたいのだと思います。答えを先に書くと、二つは決まり方が別なので、同じ日になる会社もあれば、数週間から数か月ずれる会社もあります。
法人設立日は、会社法の仕組みで決まる日付です。会社法は、株式会社について49条、合同会社などの持分会社について579条で、成立のきっかけを本店所在地での設立登記に置いています。会社の側にできるのは、いつ申請するか、休日を指定するかを選ぶところまでで、登記簿に載った会社設立日を書き換える余地はありません。
事業開始日には、そうした法律上の決め手がありません。初めて注文が入った日、提供を始めた日、開店の日など、何をもって「始めた」とするかを会社が自分で決め、その日付を記録しておくことになります。ここが法人設立日との一番大きな違いです。
| 比べる点 | 法人設立日(会社設立日) | 事業開始日 |
|---|---|---|
| 決まり方 | 設立の登記の受付(または指定した休日) | 会社が実際の活動で決める |
| 根拠になる書類 | 登記事項証明書の会社成立の年月日 | 社内の記録・契約書・届出書の控え |
| 後から変わるか | 登記簿の日付は動かない | 見込みの段階なら動きうる |
| 1社にいくつあるか | 一つだけ | 定義しだいで候補が複数 |
たとえば、2026年11月2日(月)に設立の登記を申請し、11月16日(月)から受注を受け付け始めた会社なら、会社設立日は11月2日、事業開始日は11月16日です。登記が完了した日がその間のどこかにあっても、二つの日付のどちらとも関係しません。
カテゴリー全体の整理は開業日のカテゴリー(会社設立日 開業日)にまとめています。
確認2026.10.12出典:会社法(第49条・第579条・第30条・第911条)(e-Gov法令検索)
法人設立届出書の「設立年月日」欄は登記簿から写す|証明書の欄と突き合わせる
法人設立届出書の様式には、年月日を書き込む場所が何か所もあります。会社設立日が入るのは「設立年月日」欄で、国税庁の記載要領は「登記簿に記載されている登記年月日を記載してください」としています。自分で選んだ日付ではなく、登記簿にある日付を書き写す欄だということです。
記載要領には注書きもあり、合併や新設分割で設立した法人は、新設合併設立法人または新設分割設立法人の「設立登記の日」を書くとされています。どの設立の形でも、登記の日付が基準になっている点は変わりません。
ここで手元の控えと比べるのは、ずれが起きる場面があるからです。郵送で申請した場合は、申請書が登記所に届いた日が申請日になります。月末の金曜日に投函して翌週の月曜日に届けば、控えに残る発送日と登記簿の日付は一致しません。休日指定の特例を使った会社では、申請書を出した開庁日と、成立の日として記録される休日が、最初から別の日になります。
証明書のどこを見ればよいか、ほかの欄と取り違えやすい点は証明書の欄で会社設立日を確かめる記事が参考になります。
確認2026.10.17出典:法人設立届出書の記載要領等(「設立年月日」欄・「事業開始(見込み)年月日」欄)(国税庁)
法人税法が届出事項に挙げるのは「設立の日」|事業開始日は様式が尋ねる日付
法人設立届出書は、法人税法148条にもとづく届出です。条文を開くと、届出書に記載する事項として「一 その納税地」「二 その事業の目的」「三 その設立の日」の三つが並んでいます。日付として条文に名前が出てくるのは、設立の日だけです。
事業開始(見込み)年月日は、この三つの中にはありません。国税庁が定めた様式の欄として設けられ、記載要領で書き方が示されている日付です。法律が直接求めているのは会社設立日のほうで、事業開始日は、会社の実情を把握するために様式の側で尋ねている日付だと読むことができます。
条文の記載事項(148条1項)
- その納税地
- その事業の目的
- その設立の日
様式で尋ねる日付の例
- 事業年度
- 事業開始(見込み)年月日
- 消費税の新設法人に該当することとなった事業年度開始の日
この違いは、日付を書くときの姿勢に表れます。設立の日は登記の事実をそのまま写す日付なので、見込みで書くことはありません。対して事業開始の欄は名前に「見込み」を含み、始める前なら予定日で埋めてよいと記載要領が明言しています。
この届出の提出期限や添付書類は、姉妹サイトの「設立後の手続き」の担当です。
確認2026.10.17出典:法人税法(第148条 内国普通法人等の設立の届出)(e-Gov法令検索)
「事業開始(見込み)年月日」欄に書く日付|何をもって始めたとするか
記載要領の(12)が求めているのは、設立したあとに事業を始めた日、または始める見込みの日です。ただ、どんな出来事があれば事業を開始したことになるのかまでは、記載要領には書かれていません。そこは会社が自分たちの実態に合わせて決める部分です。
候補になる出来事は業種によって違います。物を売る会社なら最初の販売の日、受託の仕事なら最初の契約を結んだ日、店舗を構える会社なら開店の日、という考え方が自然でしょう。どれを選ぶにしても、社内で一つの定義に決め、別の書類でも同じ日付を使い続けることが大切です。
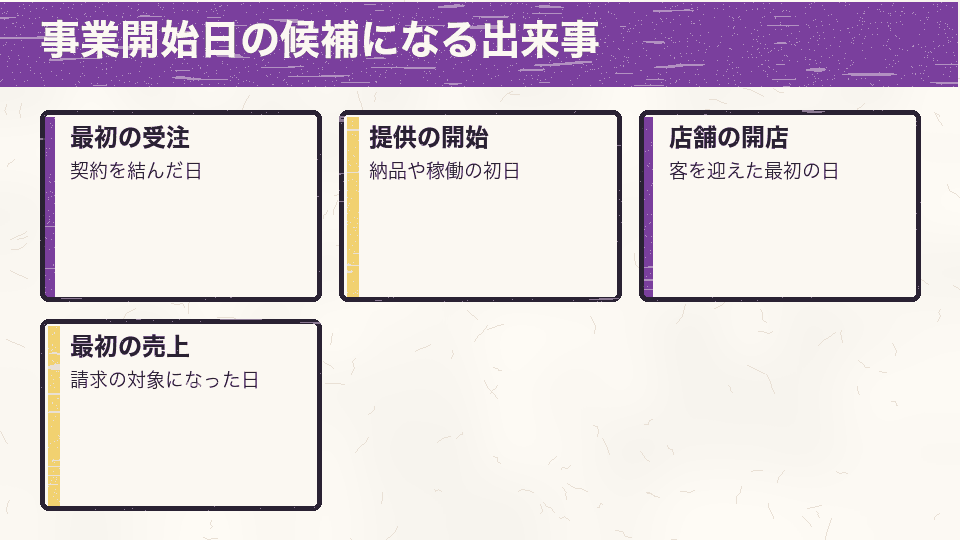
同じ「事業を始めた時期」という言葉でも、使う場面によって基準が違うことは、政府統計の定義からも分かります。経済センサスの調査項目「開設時期」は、事業所が「現在の場所で事業を始めた時期」と説明されていて、場所を基準に数えています。税務の届出書と統計の調査票とで、同じ会社が別の日付を答えることもありうるわけです。
だからこそ、事業開始日には「何をした日か」を一言添えて残しておくのが実用的です。「2026年11月16日 最初の受注契約(事業開始日)」のように書いておけば、数年後に沿革をまとめる人も、届出書の控えを読み返す人も、同じ意味でその日付を受け取れます。
Q. 登記の申請と同じ日に営業も始めた場合は?
A. 二つの欄に同じ年月日が並びます。片方を空けずに、両方へ書き入れます。
Q. まだ始めていないが予定も固まっていない場合は?
A. 記載要領は見込みの年月日を書くとしています。現時点で最も確からしい予定日を書き、根拠を社内に残しておきます。
確認2026.10.17出典:経済センサス‐基礎調査の調査項目「開設時期」(政府統計の総合窓口 e-Stat)
事業開始日が法人設立日より後・同じ・前になる三つの型
会社設立日と事業開始日の並び方は、大きく三つの型に分けられます。自分の会社がどの型に当たるかを先に決めると、届出書の欄や社内記録の書き方がすっきりします。
| 型 | 日付の例 | 届出書の書き方 |
|---|---|---|
| 後になる | 設立 2026/11/2・開始 2026/12/1 | 設立年月日は11/2、事業開始は12/1(見込みでも可) |
| 同じになる | 設立・開始とも 2026/11/2 | 二つの欄に同じ日付 |
| 前になる | 準備 2026/10/26・設立 2026/11/2 | 設立年月日は11/2。10/26は会社の事業開始日として扱えるか要確認 |
一つ目の「後になる」型は、いちばんよく見られる並びです。登記を済ませてから口座の開設や仕入れ先との契約を整え、準備ができた日に営業を始めます。このとき会社設立日は動かず、事業開始日だけが後ろにずれます。
二つ目の「同じになる」型は、登記の申請日に合わせて営業も始める会社です。二つの日付がそろっていると説明は簡単ですが、それでも欄は別々なので、両方に同じ日付を書き入れることになります。
三つ目の「前になる」型には注意が要ります。会社は登記によって成立するので、成立より前には会社そのものが存在しません。法律事務所の解説でも、成立前の行為の扱いは成立時期と切り分けて整理されています。発起人の名前で動き出した準備や取引の日付を、会社の事業開始の欄に持ち込めるかどうかは、名義と引き継ぎ方しだいで答えが分かれます。
成立より前の日付は、別の行に記録する
会社設立日より前に動いた日付は、「会社成立前・発起人名義」などと注記して別の行に残します。届出書の事業開始の欄へ移す前に、税理士など専門家の意見を聞いてください。
設立の時期そのものを営業の予定から逆算したい方には、設立時期を営業と期末から組み立てる記事が役に立ちます。
確認2026.10.12出典:株式会社の成立時期|設立日・登記完了日・事業開始日の違い(アイシア法律事務所)
同じ届出書の別の日付欄|「事業年度」と「消費税の新設法人に該当することとなった事業年度開始の日」
法人設立届出書には、設立年月日と事業開始の欄のほかにも日付にかかわる欄があります。記載要領の(6)は「事業年度」欄に、法令や定款等で定められている会計期間を書くとしています。ここは定款を見て書く欄で、事業開始日をもとに書く欄ではありません。
もう一つ見落としやすいのが、(8)の「消費税の新設法人に該当することとなった事業年度開始の日」欄です。記載要領は、設立時の資本金や出資金の額が1千万円以上である場合に「その設立年月日を記入してください」としています。欄の名前に「事業年度開始の日」とあっても、書くのは事業開始日ではなく会社設立日です。
- 事業年度
- 定款等で定めた会計期間を書く(例:4月1日〜翌年3月31日)
- 新設法人に該当することとなった事業年度開始の日
- 資本金等が1千万円以上のときに、設立年月日を書く
- 事業開始(見込み)年月日
- 始めた日か、始める予定の日
税の制度の中には、設立日と事業を始めた時期を分けて扱う場面もあります。国税庁のインボイス制度の新規開業者向けFAQは、法人の事業を開始した課税期間を「原則として、設立日の属する課税期間」としたうえで、設立登記を行っただけで事業活動をしていない法人が翌課税期間などで実質的に事業を始めた場合には、その課税期間も事業を開始した課税期間に含まれると説明しています。
つまり、どの制度で、どの日付や期間が基準になるのかは、制度ごとに原文で確かめるしかありません。第1期の長さや消費税の判定とのつながりは、決算日のカテゴリー(会社設立日 決算日)で条件別に扱っています。届出が要るかどうかは税務署か税理士へ。
確認2026.10.17出典:インボイス制度 新規開業者向けFAQ 法人7(設立初年度に事業活動を行っていない法人)(国税庁)
給与支払事務所等の届出書にも別の日付|「給与支払を開始する年月日」
役員報酬や従業員の給与を払う会社では、給与支払事務所等の開設届出書という別の書類にも日付を書きます。ここで登場するのは、会社設立日とも事業開始日とも違う、事務所を開設した日と給与の支払を始める日です。
国税庁の記載要領は、「給与支払を開始する年月日」欄について、給与支払事務所等を開設した月中に給与の支払が開始されない場合に「給与の支払を開始した日(又は開始予定日)」を書くとしています。開設した月のうちに支払が始まるなら空欄でよく、翌月以降になるときだけ書く欄だと読めます。
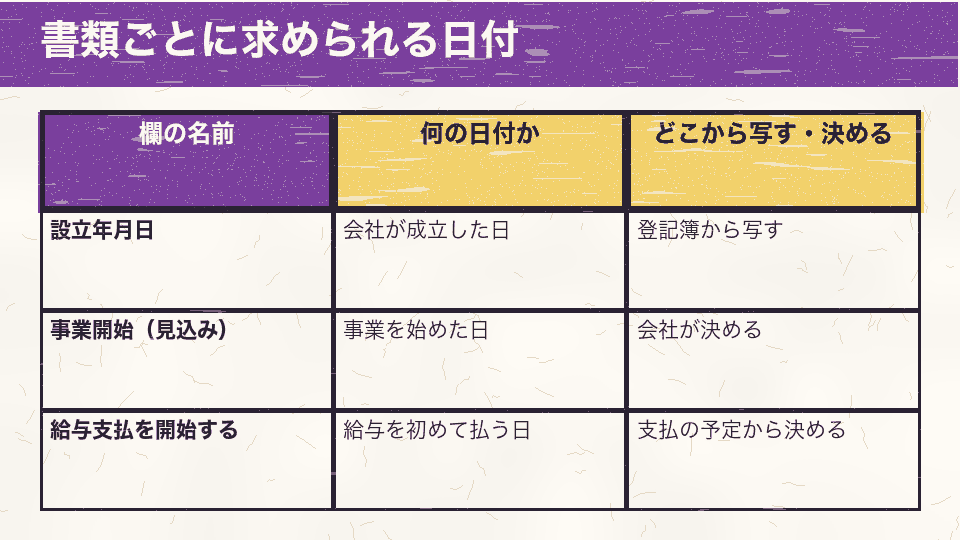
具体例で並べると、2026年11月2日(月)に会社設立日を迎え、11月16日(月)に事業を始め、最初の役員報酬を12月25日に払う会社では、三つの欄にそれぞれ違う日付が入ります。どれも正しい日付で、取り違えなければ問題はありません。
この書類をいつまでに出すかは姉妹サイトの「設立後の手続き」で扱うテーマです。ここで覚えておきたいのは、会社の始まりに関係する日付が、書類によって少なくとも三種類に分かれるという点です。
確認2026.10.17出典:給与支払事務所等の開設・移転・廃止届出書の記載要領等(「給与支払を開始する年月日」欄)(国税庁)
休日を法人設立日にした会社の事業開始日|元日を例に並べる
法務局の閉庁日を成立の日にできる特例は、2026年2月2日に施行されました。使い方は、成立の日にしたい休日のすぐ前の開庁日に申請を出し、特例を求めることと、その休日(指定登記日)を申請書に書き添える、というものです。うまく受け付けられれば、会社成立の年月日の欄にはその休日が入ります。
2027年1月1日(金)の元日を例にとると、12月29日からは年末年始の行政機関の休日なので、直前の開庁日は2026年12月28日(月)です。この日に申請し、受付がこの日付で行われることが条件になります。郵送やオンラインでも、開庁時間内に届いて12月28日付けで受け付けられる必要があります。
| 日付 | 曜日 | その日の意味 |
|---|---|---|
| 2026/12/28 | 月 | 直前の開庁日(申請し受け付けられる日) |
| 2027/1/1 | 金 | 指定登記日=会社設立日(設立年月日欄に書く日) |
| 2027/1/4 | 月 | 年明け最初の開庁日(事業開始日の一例) |
この組み立てでは、事業開始日は自然に会社設立日より後になります。届出書の設立年月日欄には登記簿どおり2027年1月1日を、事業開始の欄には実際に始めた日か見込みの日を書きます。申請を出した12月28日は、二つの欄のどちらにも登場しません。
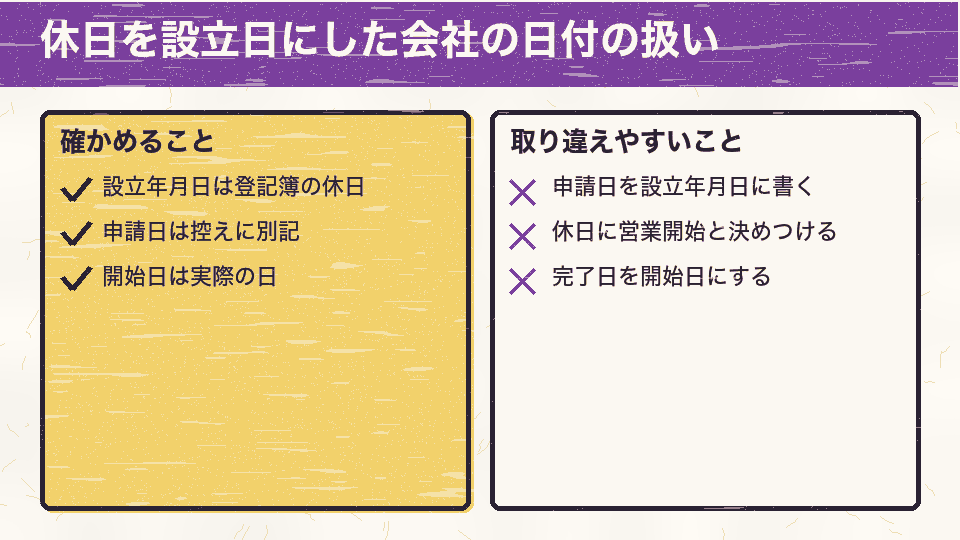
指定できる休日の範囲や申請書への書き添え方は、休日指定の手順をまとめた記事で法務省の資料と照らし合わせています。
確認2026.10.15出典:休日を会社等の設立の日とすることが可能になりました(法務省)
まとめ|法人設立日は写す日付、事業開始日は決めて残す日付
法人設立日(会社設立日)は、設立の登記によって決まり、登記簿の「会社成立の年月日」から写す日付です。国税庁のタックスアンサーNo.5100も、新しく作った法人の届出を並べる中で、起点を設立登記の日として示しています。事業開始日は、何をもって始めたとするかを会社が決め、その根拠とともに残す日付です。
- 登記事項証明書の会社成立の年月日を確かめ、設立年月日欄に写す
- 事業開始の定義(受注・提供開始・開店など)を社内で一つに決める
- 事業開始日が設立日より前になる場合は、会社に引き継げるかを専門家に確かめる
- 事業年度や新設法人の欄は、定款と設立年月日から書く
- 給与の支払開始日など、ほかの書類の日付とも混ぜない
二つの日付が同じでも違っていても、どちらかが間違いということはありません。大切なのは、欄ごとにどの日付が求められているかを読み分けることと、社内の記録に「何の日付か」を言葉で添えておくことです。
期首日との関係まで確かめたい方は、親カテゴリーの会社設立日 開業日から第1期の始まりの日の整理へ進んでください。
確認2026.10.11出典:No.5100 新設法人の届出書類(国税庁)
最後に、読んでくださった方へ
二つの欄で迷ったら、「この日付は書類から写すのか、自分たちで決めるのか」と一度だけ自問してみてください。写す日付なら登記簿の会社成立の年月日を、決める日付なら社内で合意した事業開始日を、その根拠と一緒に控えておけば十分です。事業開始日の候補がまだ揺れているなら、見込みの日付と、それが動いたときに誰が記録を直すのかまで決めておくと、あとで届出書の控えを見返したときに慌てずに済みます。迷いが残る欄は、提出先の税務署か顧問の税理士に、手元の日付を見せて相談するのが確実です。
この記事は、日付を決める・確かめる役に立ちましたか
ありがとうございます。押したことはこの端末にだけ記録しました。